


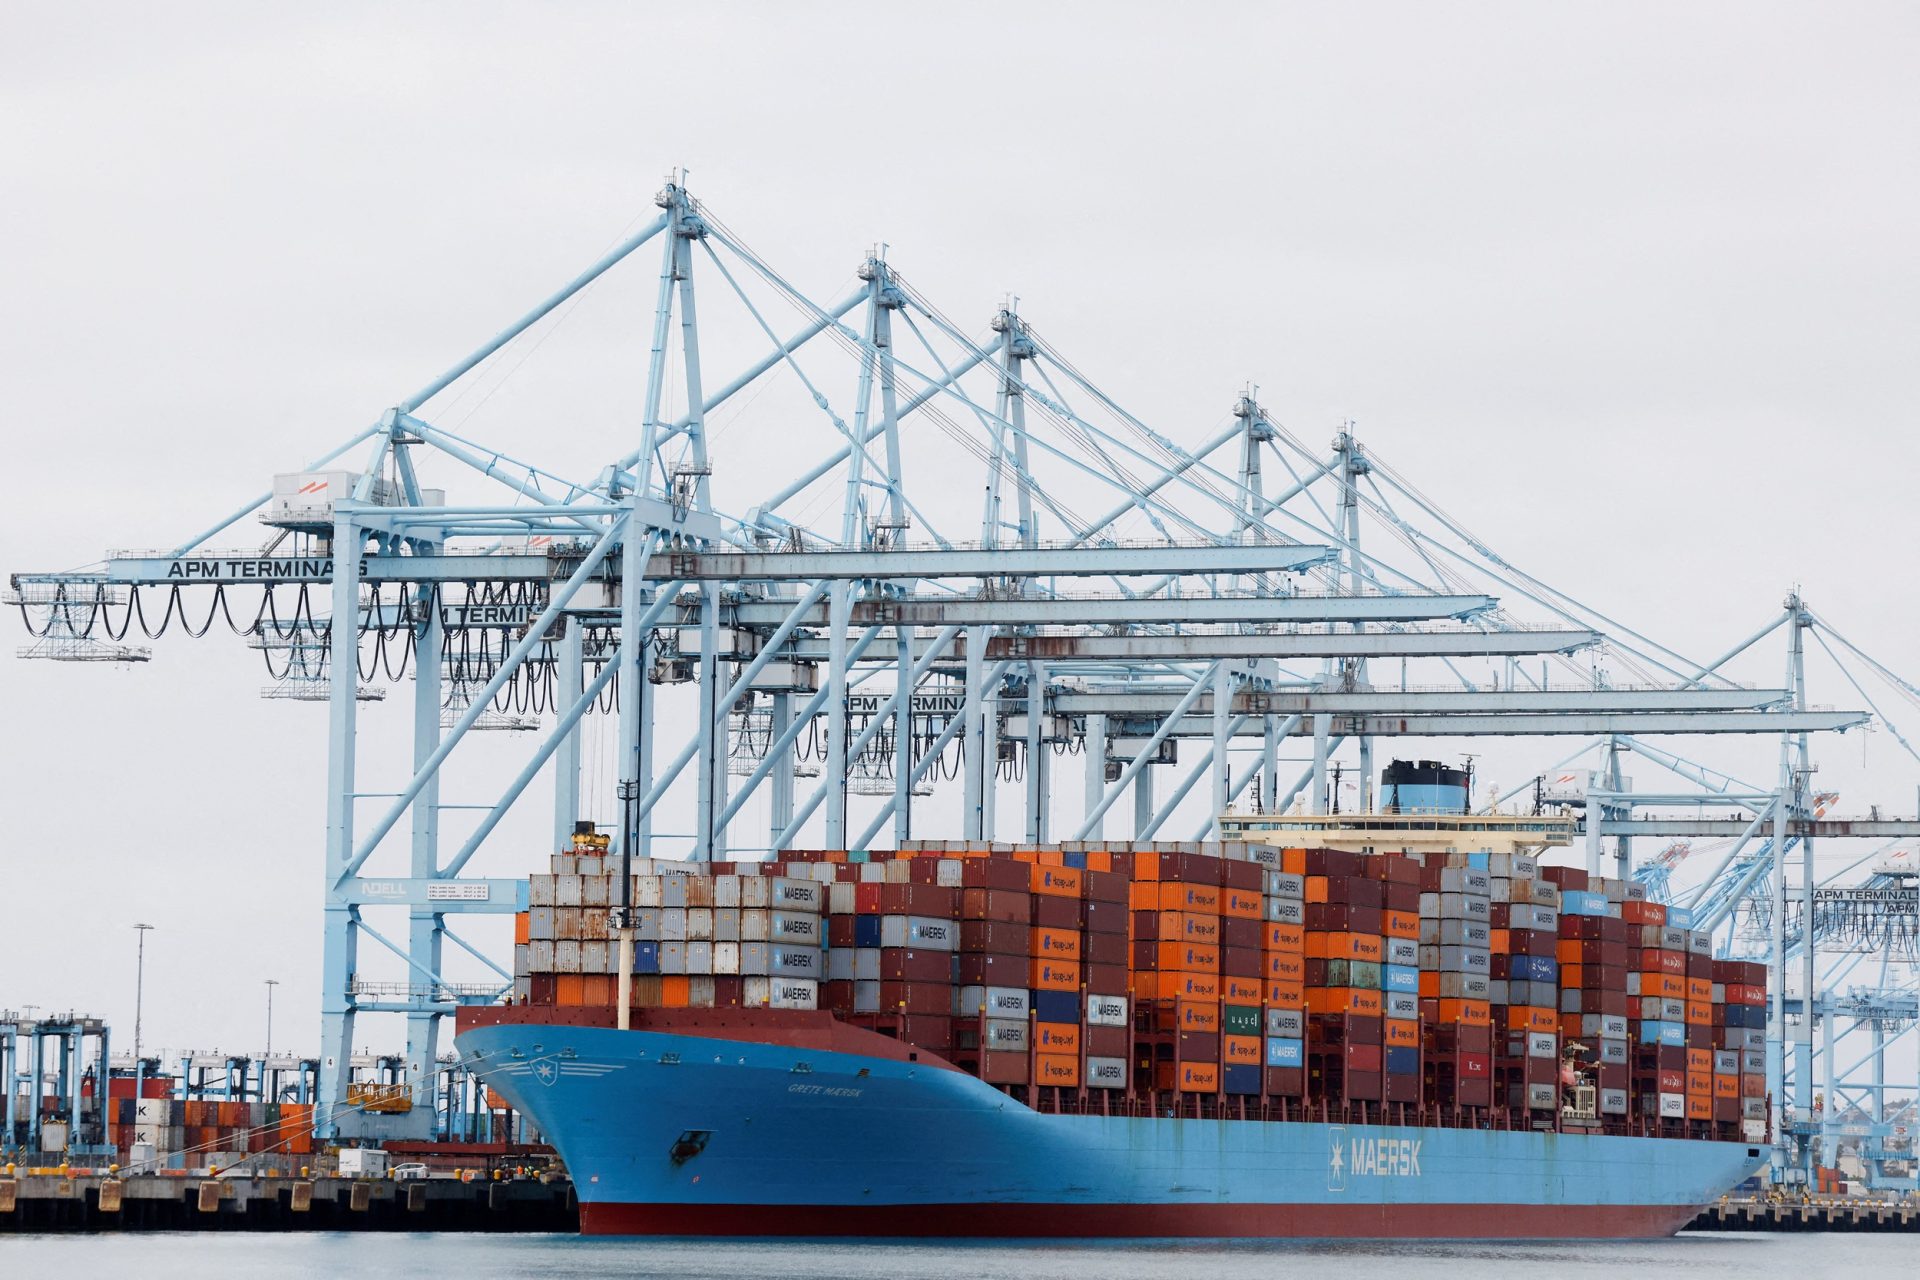
في سوق الشحن، يمكن للأزمة نفسها أن ترفع التكلفة والأرباح في وقت واحد. فالمسارات الأطول تستهلك وقودا أكثر، واضطراب حركة السفن يزيد نفقات التأمين والتشغيل، بينما يؤدي ازدحام الموانئ إلى تقليص الطاقة المتاحة ودفع أسعار نقل الحاويات صعودا.
هذه المعادلة ظهرت في نتائج ميرسك خلال الربع الثاني من 2026. فقد رفعت اضطرابات الشرق الأوسط متوسط أسعار الوقود لدى المجموعة 44 بالمئة، وزادت تكاليف تشغيل وحدة النقل البحري 19 بالمئة، فيما قفزت الأرباح متجاوزة توقعات المحللين بفارق واسع.
غير أن الرئيس التنفيذي لميرسك فينسنت كليرك قال إن الاختناقات في الموانئ، وليست الحرب في الشرق الأوسط، تقف خلف الارتفاع الحالي في أسعار الشحن. ووصل وقت انتظار السفن للرسو في ميناء شنغهاي إلى 12 يوما، مع ضغط الطلب على البنية التحتية البرية في الصين وشمال أوروبا وأميركا الجنوبية وغرب أفريقيا.
ويعني ذلك أن الحرب رفعت فاتورة التشغيل، بينما صنع ازدحام الموانئ الجزء الأكبر من مكاسب الأسعار.
وحققت ميرسك أرباحا قبل الفوائد والضرائب والإهلاك والاستهلاك بقيمة 3 مليارات دولار خلال الفترة من أبريل إلى يونيو، مقابل 2.3 مليار دولار قبل عام. وجاءت النتيجة أعلى بنحو 42 بالمئة من متوسط توقعات 11 محللا والبالغ 2.12 مليار دولار، وفق رويترز.
الاختناقات تمتص كلفة الأزمة
ارتفعت إيرادات ميرسك 20 بالمئة إلى 15.8 مليار دولار في الربع الثاني، مقابل 13.1 مليار دولار قبل عام، بينما صعدت الأرباح التشغيلية إلى 1.6 مليار دولار من 845 مليون دولار.
وجاءت القفزة الأكبر من قطاع الشحن البحري، حيث زادت الإيرادات 23 بالمئة، وارتفع متوسط سعر نقل الحاويات المشحونة 22 بالمئة، فيما نمت الأحجام 4.1 بالمئة بدعم من الصادرات الآسيوية.
وقفز الربح التشغيلي لوحدة الشحن البحري إلى 935 مليون دولار، مقابل 229 مليون دولار في الربع الثاني من 2025، بعدما عوضت الأسعار المرتفعة جزءا كبيرا من زيادة الوقود والتأمين وتغيير المسارات. وقالت الشركة إنها حدت من أثر التكاليف عبر تحسين استهلاك الوقود واتخاذ إجراءات تجارية، وفق النتائج الرسمية لميرسك.
وقال حيدر أنجم، المحلل لدى بنك يوسكي، إن ميرسك استفادت من الصعود الحاد في أسعار الشحن واضطراب التجارة ونمو الصادرات الصينية، وتمكنت من تمرير كلفة الوقود المرتفعة إلى عملائها.
وتشير هذه المعادلة إلى انتقال جزء من فاتورة الأزمة إلى المستوردين عبر أسعار النقل، ما قد ينعكس لاحقا على أسعار السلع ومواعيد وصولها. فكل يوم إضافي تقضيه السفينة في انتظار الرصيف يخفض عدد الرحلات التي يمكن تنفيذها، حتى مع بقاء حجم الأسطول العالمي مستقرا.
الصين تعوض تراجع الشرق الأوسط
انكمشت واردات الشرق الأوسط من الحاويات 40 بالمئة خلال الربع الثاني، لكن النمو في مناطق أخرى عوض هذا التراجع، خصوصا في أفريقيا وأميركا الشمالية وأميركا اللاتينية.
وكانت الصادرات الصينية المحرك الأبرز للطلب، إذ استمرت المصانع في دفع كميات كبيرة من السلع نحو الأسواق الخارجية من دون مؤشرات واضحة على التباطؤ. وقالت ميرسك إن هذا الزخم قد يمتد إلى الربع الثالث، مع بقاء الصراع غير المحسوم في الشرق الأوسط مصدرا للحذر.
وتتوقع المجموعة نمو سوق الحاويات العالمية بنحو 4 بالمئة خلال 2026، رغم الاضطرابات الجيوسياسية. كما ساهم ازدحام الموانئ في أوروبا والشرق الأوسط والساحل الشرقي لأميركا الجنوبية وغرب أفريقيا والصين في إبقاء الطاقة الاستيعابية تحت الضغط.
وفي الخليج، أعادت ميرسك توجيه الشحنات عبر موانئ بديلة ومسارات نقل برية، ونقلت جزءا من طاقة أسطولها إلى خطوط تجارية تحقق نموا أعلى.
وفي دلالة على تفاوت أثر الأزمة بين شركات القطاع، رفعت هاباج لويد الألمانية توقعاتها السنوية مستفيدة من قوة الطلب وأسعار الشحن، رغم تقديرها أن أزمة الشرق الأوسط كلفتها نحو 600 مليون دولار خلال الربع الثاني نتيجة الوقود والتأمين والتخزين وإعادة توجيه السفن.
قناة السويس بين خفض التكلفة وضغط الأسعار
رفعت ميرسك توقعاتها السنوية للمرة الثانية خلال 2026. وتتوقع حاليا أرباحا أساسية قبل الفوائد والضرائب والإهلاك والاستهلاك تتراوح بين 10.5 و12.5 مليار دولار، مقارنة بنطاق سابق بين 8 و10 مليارات دولار.
كما رفعت توقعات الأرباح التشغيلية الأساسية إلى ما بين 4.5 و6.5 مليار دولار، من تقديرات سابقة تراوحت بين مليارين و4 مليارات دولار. وكانت الزيادة الأولى في التوقعات قد جاءت في 29 يونيو عقب صعود الطلب والأسعار الفورية في آسيا.
وارتفع سهم ميرسك 8 بالمئة عند افتتاح التداولات، في استجابة لاتساع الفارق بين النتائج الفعلية وتقديرات السوق.
مع ذلك، تقوم الأرباح الحالية على ظروف سريعة التغير. فقد حذر محللون من أن عودة الملاحة الطبيعية إلى البحر الأحمر وقناة السويس ستوفر طاقة شحن إضافية، وتخفض مدد الرحلات، وتضغط على الأسعار.
وأوضح كليرك أن نحو ثلث حركة النقل المعتادة لميرسك يمر عبر قناة السويس أو البحر الأحمر، بما يشمل 4 خدمات من أصل 13. وأضاف أن الظروف مهيأة للعودة الكاملة إلى قناة السويس خلال 2026، لكن المجموعة تتبع مسارا تدريجيا لتجنب زيادة الضغط على الموانئ المكتظة.
وتحمل العودة مفارقة جديدة لميرسك: استخدام قناة السويس يخفض الوقود ومدة الرحلة مقارنة بالالتفاف حول رأس الرجاء الصالح، لكنه يعيد سفنا وطاقة استيعابية إلى السوق بسرعة قد تدفع أسعار الشحن نحو الانخفاض.
لذلك تواجه المجموعة معادلة دقيقة في النصف الثاني. استمرار الاضطرابات يدعم الأسعار ويرفع في الوقت نفسه الوقود والتأمين والتعقيد التشغيلي، بينما تخفض عودة المسارات الطبيعية التكاليف وقد تسحب معها جزءا من الأرباح.
وتكشف النتائج أن ميرسك نجحت حتى الآن في إدارة ارتفاع النفقات والاستفادة من اختناقات الموانئ وقوة الصادرات الصينية. أما الاختبار التالي، فسيبدأ عندما تتراجع فترات الانتظار وتعود السفن إلى قناة السويس، ليتحول التنافس من إدارة نقص الطاقة المتاحة إلى الدفاع عن الأسعار والحصة السوقية.
المزيد من أريبيان بزنس
لجميع الأحدث أخبار الأعمال من الإمارات العربية المتحدة ودول الخليج، تابعونا على Twitter و LinkedInتابعنا على Facebook والاشتراك في موقعنا YouTube الصفحة، والتي يتم تحديثها يومياً
المصدر – أريبيان بزنس